Investissement locatif à Rennes : 20 jours pour louer, mais un marché qui exige de bien choisir
Un investissement locatif à Rennes bénéficie d’une demande soutenue et d’une vacance limitée. En contrepartie, les prix d’achat obligent à sélectionner avec soin le quartier, le type de logement et son état. Pour un premier projet, mieux vaut viser un bien facile à louer, finançable et revendable plutôt qu’un rendement brut maximal.
Rennes, un marché locatif solide mais devenu exigeant
Rennes réunit plusieurs facteurs favorables aux bailleurs. La métropole compte 73 000 étudiants, soit 14 000 de plus en dix ans. Les étudiants représentent 20 % de la population de l’unité urbaine. Cette présence entretient une demande forte pour les studios, les T1 et les T2 meublés, surtout lorsqu’ils sont bien situés et fonctionnels.
La ville attire aussi de nombreux jeunes actifs et salariés. Rennes Métropole compte 276 667 emplois et le taux de chômage s’établit autour de 5,5 %. La LGV relie Rennes à Paris en 1 h 25 à 1 h 30, un atout pour les actifs mobiles. Entre 2016 et 2022, la population de Rennes Métropole a progressé de 0,9 % par an.
Cette attractivité entretient une tension locative élevée. Le délai moyen de location d’un appartement approche 20 jours. Rennes n’applique pas de plafonnement des loyers, contrairement à plusieurs grandes villes comme Paris, Lyon ou Bordeaux. Le loyer doit toutefois rester cohérent avec le quartier, l’état du logement et les prestations proposées.
Une ville patrimoniale plutôt qu’un terrain de rendement extrême
Dans l’ancien, le prix médian atteint 4 426 €/m², en hausse de 1 % sur un an et de 6 % sur cinq ans. Dans le neuf, il s’élève à 4 999 €/m², avec une baisse de 3 % sur un an et une hausse de 1 % sur cinq ans. Rennes convient donc davantage à un investisseur qui recherche une occupation régulière et une valorisation possible sur la durée qu’à celui qui vise un cash-flow immédiat très élevé.
Quel rendement viser selon le logement et le quartier ?
Le rendement locatif brut moyen d’un appartement rennais est d’environ 4,6 %. Dans l’ancien, certaines opérations atteignent 4,9 % à 7,3 % lorsque le prix d’achat, les travaux et le mode de location sont bien maîtrisés. Les petites surfaces affichent souvent les meilleurs taux, car leur loyer au mètre carré est plus élevé.
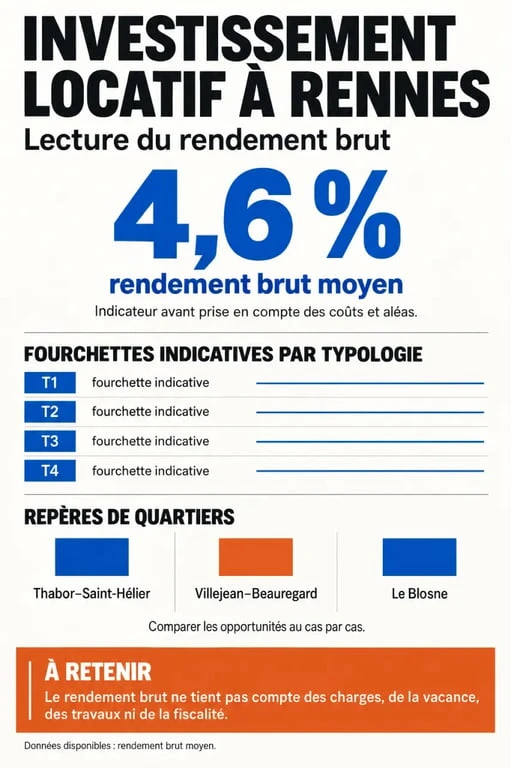
| Typologie ou secteur | Rendement brut indicatif | Lecture pour l’investisseur |
|---|---|---|
| T1 | 5,9 % | Demande étudiante forte, avec un turn-over et un ameublement à anticiper |
| T2 | 4,9 % | Bon compromis entre jeunes actifs, étudiants et potentiel de revente |
| T3 | 4,6 % | Profil familial ou colocation à étudier selon l’emplacement |
| T4 | 4,3 % | Rentabilité plus basse, mais potentiel de colocation dans certains secteurs |
| Thabor-Saint-Hélier | 4,7 % à 5,2 % | Valeur patrimoniale et demande durable |
| Villejean-Beauregard | 5,6 % à 6,9 % | Proximité universitaire, sélection à faire rue par rue |
| Le Blosne | Jusqu’à 7,9 % sur un T4 | Rendement élevé à mettre en regard du risque locatif |
Ne confondez pas rendement brut et revenu réellement disponible
Le rendement brut se calcule en divisant les loyers annuels par le coût d’acquisition, puis en multipliant le résultat par 100. Un bien acheté 100 000 € et loué 600 € par mois affiche ainsi 7,2 % brut. Après la taxe foncière, l’assurance, les charges non récupérables, l’entretien, la gestion et les périodes sans locataire, le rendement net peut descendre à 5,7 %. Il faut aussi intégrer les frais de notaire, souvent compris entre 7 et 8 % dans l’ancien, ainsi que le coût éventuel des travaux.
La proximité des transports, d’un campus, d’une gare, des commerces et d’un bassin d’emploi compte autant que le rendement affiché. Un logement qui répond à plusieurs usages dépend moins d’un seul profil, comme celui des étudiants. Il peut aussi être plus simple à relouer en dehors de la rentrée universitaire.
Où investir à Rennes selon votre stratégie ?
Le quartier doit correspondre au projet. Pour une location meublée destinée aux étudiants ou aux jeunes actifs, la proximité des transports, des pôles universitaires et des commerces pèse souvent davantage que le prestige de l’adresse. Pour une stratégie patrimoniale, le calme, la qualité du bâti et la perception du secteur influencent davantage la revente.
Les secteurs à privilégier pour un premier achat
Beaulieu convient aux petites surfaces grâce à la proximité des établissements d’enseignement supérieur. Saint-Hélier bénéficie d’un emplacement recherché près de la gare et du centre, adapté aux actifs. L’hypercentre et le Thabor sont plus chers, mais leur attractivité et leur liquidité peuvent compenser un rendement brut plus modéré. Villejean-Beauregard peut convenir à une stratégie étudiante, à condition de visiter le secteur à différents horaires.
Les rendements élevés qui demandent plus de prudence
Maurepas, Le Blosne et certaines parties de Villejean peuvent présenter des prix d’entrée plus accessibles et des rendements supérieurs. Le pourcentage annoncé ne suffit toutefois pas pour décider. Vérifiez la vacance observée, l’état des immeubles voisins, les charges de copropriété, la demande pour la typologie ciblée et la facilité de revente. Dans les secteurs où le rendement est élevé, une relocation plus difficile, des dégradations ou une décote à la revente peuvent annuler l’avantage initial.
Financer l’achat : sécuriser le budget avant de signer
En Bretagne, les taux de crédit observés sur 25 ans atteignent 3,46 % en moyenne, contre 3,10 % pour les meilleurs dossiers sur 15 ans. L’apport recommandé se situe souvent entre 10 et 20 % du prix, notamment pour couvrir les frais d’acquisition et conserver une réserve. Un apport plus faible reste possible avec un dossier solide, mais le projet ne doit pas reposer sur une mensualité sous-estimée.
Les banques retiennent fréquemment 70 % du loyer prévisionnel dans le calcul de la capacité d’endettement. Utilisez donc un loyer réaliste, comparé à des logements réellement loués, plutôt qu’un montant espéré après une rénovation ambitieuse. Pour un achat à 150 000 €, avec 30 000 € d’apport et 120 000 € empruntés sur 20 ans, la mensualité peut atteindre 650 €. Avec un loyer de 700 €, les charges, l’impôt et les périodes sans locataire restent à financer.
- Prévoyez une réserve pour les travaux et les imprévus de copropriété.
- Vérifiez le DPE avant toute offre : un logement énergivore peut nécessiter des travaux pour rester louable.
- Dans l’ancien, recherchez les traces d’humidité et faites contrôler le risque de mérule, un champignon favorisé par le climat humide et le bâti dégradé.
- Demandez les trois derniers procès-verbaux d’assemblée générale avant de vous engager.
Choisir la fiscalité et la gestion adaptées à votre projet
En location nue, le micro-foncier applique un abattement forfaitaire de 30 % lorsque les revenus fonciers ne dépassent pas 15 000 €. Ce régime est simple, mais il n’est pas toujours optimal lorsque les intérêts d’emprunt, les travaux et les charges sont élevés. Le régime réel permet alors de déduire les dépenses réellement supportées.
Pour un appartement meublé, le statut de LMNP peut être pertinent à Rennes, notamment pour un T1 ou un T2 bien placé. Au régime réel, l’amortissement du logement et du mobilier peut réduire le résultat imposable, sous réserve d’une comptabilité adaptée. Une SCI répond à d’autres objectifs, comme l’investissement à plusieurs ou la transmission familiale. Elle ne doit pas être choisie uniquement pour réduire l’impôt.
Gestion directe ou agence : choisissez selon votre disponibilité
La gestion directe permet de garder la maîtrise de la sélection du locataire, de l’état des lieux et de la relation locative. Elle convient si vous êtes disponible et à l’aise avec les obligations du bailleur. Une agence facture généralement 6 à 8 % des loyers HT. Elle peut être utile pour un investisseur éloigné ou peu disponible. L’accompagnement clé en main, dont les honoraires peuvent représenter 7 à 10 % du prix net vendeur, n’a d’intérêt que si le contrat détaille la recherche, les travaux, la mise en location et les coûts.
Avant d’acheter, confrontez toujours trois éléments : le rendement net prudent, la qualité locative du micro-emplacement et le scénario de revente. À Rennes, cette méthode protège mieux le projet qu’une course au rendement brut.
- Investissement locatif à Rennes : 20 jours pour louer, mais un marché qui exige de bien choisir - 24 septembre 2026
- Culture à Rennes : entre héritage historique et effervescence créative - 21 septembre 2026
- Achat immobilier à Rennes : le budget global avant le coup de cœur - 14 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 À Rennes, un deal éco se juge au coût complet, à la garantie et au retrait
 À Rennes, Maman Sort Ce Soir revient au Satori Club le 26 septembre
 À Rennes pendant la Toussaint : des sorties adaptées à l’âge, à la pluie et à la gare
 Sortir à Rennes ce week-end : date, budget et météo pour éviter les faux plans